Domain qb-online.de kaufen?
Wir ziehen mit dem Projekt
qb-online.de um.
Sind Sie am Kauf der Domain
qb-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain qb-online.de kaufen?
Können Sie zeigen, dass diese Abbildung eine Bijektion ist: n x n -> n^m * 2^n+1 - 1?
Um zu zeigen, dass die Abbildung eine Bijektion ist, müssen wir zeigen, dass sie sowohl injektiv als auch surjektiv ist. Um die Injektivität zu zeigen, nehmen wir an, dass zwei verschiedene Elemente im Definitionsbereich der Abbildung auf dasselbe Element im Zielbereich abgebildet werden. Das würde bedeuten, dass zwei verschiedene n x n Matrizen auf dasselbe Element in n^m * 2^n+1 - 1 abgebildet werden, was jedoch nicht möglich ist. Daher ist die Abbildung injektiv. Um die Surjektivität zu zeigen, nehmen wir ein beliebiges Element im Zielbereich der Abbildung und zeigen, dass es ein entsprechendes Element im Definitionsbereich gibt, das darauf abgebildet wird. Da n^m * 2^n+1 - 1 eine größere **
Ist 1 kg gleich 1 N?
Nein, 1 kg ist nicht gleich 1 N. Das Kilogramm (kg) ist eine Einheit für die Masse, während das Newton (N) eine Einheit für die Kraft ist. Die Gewichtskraft eines Objekts kann jedoch in Newton gemessen werden und ist ungefähr gleich der Masse des Objekts multipliziert mit der Erdbeschleunigung (ca. 9,8 m/s²). **

Ähnliche Suchbegriffe für ILIOS-N-1-Besteckgarnitur
Top-Angebote
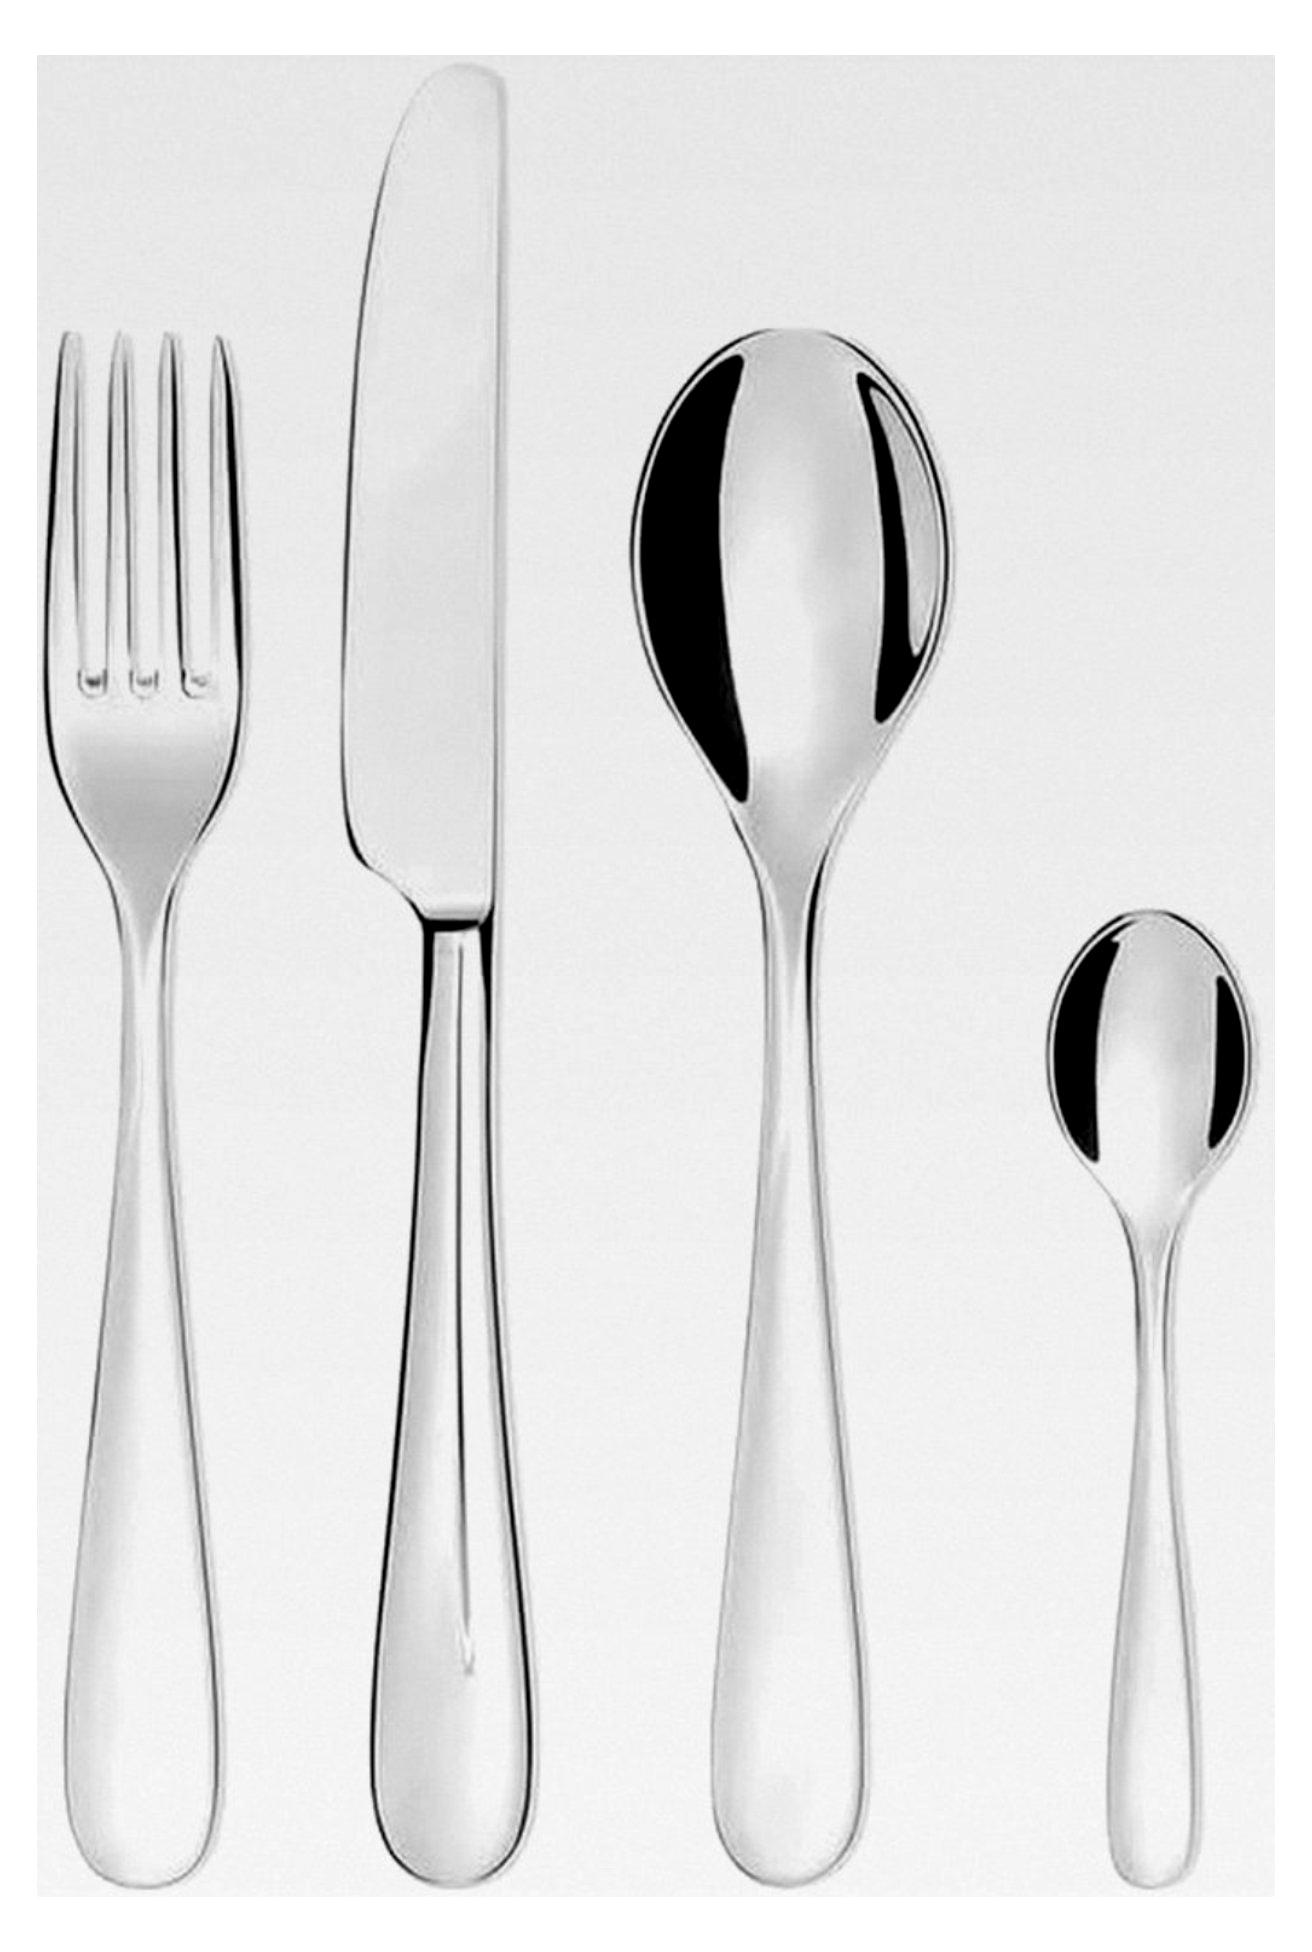
Produkte zum Begriff ILIOS-N-1-Besteckgarnitur:
-
Lexware Office Buchhaltung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...199,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Besteckgarnitur Milano, 24 TeileDie Besteckgarnitur Milano entstand nach Jahren kreativer Experimente, Prototypen und technischer Studien zu den unterschiedlichen Stärken der Besteckkörper und gilt heute als Klassiker. Sie wurde mit dem Compasso d'Oro (1989) und dem Diplom der Bio12 in Ljubljana (1988) ausgezeichnet. Ettore Sottsass entwarf das Besteck mit dem Ziel, dass es so glatt wie ein vom Meer abgeschliffener Stein ist. Die 6 Taffellöffel der stilvollen Besteckkollektion bestehen aus glänzendem und poliertem Edelstahl. Die Garnitur umfasst 6 Tafelgabeln, 6 Tafelmesser, 6 Tafellöffel und 6 Kaffeelöffel.324,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zschenderlein, Oliver: Lösungen zum Rechnungswesen für SteuerfachangestellteLösungen zum Rechnungswesen für Steuerfachangestellte , Detaillierte Lösungen zu den Übungsaufgaben aus Infoband und Übungsbuch! In diesem Lösungsbuch sind sämtliche Lösungen zu den Aufgaben des Infobands "Rechnungswesen für Steuerfachangestellte" (ISBN 978-3-470-64390-8) und des Übungsbuchs "Übungsaufgaben zum Rechnungswesen für Steuerfachangestellte" (ISBN 978-3-470-10075-3) enthalten. Zur besseren Orientierung sind diese in zwei Teilen in dem Buch abgebildet: Teil 1 beinhaltet die Lösungen zu den Aufgaben aus dem Infoband, Teil 2 die Lösungen zu den Aufgaben aus dem Übungsbuch. Die Online-Version des Titels kann in meinkiehl freigeschaltet werden. Rechtsstand: Frühjahr 2025 [Autor] OStR Dipl.-Hdl. Oliver Zschenderlein Mitglied des Prüfungsausschusses ¿[Zielgruppe] Steuerfachangestellte in der Ausbildung Ausgelernte Steuerfachangestellte und sonstige im Rechnungswesen und Steuerfach Tätige Bilanzbuchhalter während der Fortbildung Einsteiger im Rechnungswesen Inhaltsverzeichnis: Teil 1: Lösungen zu den Aufgaben des Infobands Lernfeld 2: Buchführungsarbeiten durchführen Exkurs 1: Grundzüge der Abschreibung Exkurs 2: Roh-, Hilfs- und Betriebsstoffe Lernfeld 5: Arbeitsentgelte berechnen und buchen Lernfeld 7: Beschaffung und Verkauf von Anlagevermögen erfassen Exkurs 3: Steuerliche Besonderheiten bei den laufenden Buchungen Lernfeld 10: Jahresabschlüsse erstellen und auswerten Prüfungsfälle Teil 2: Lösungen zu den Aufgaben des Übungsbuchs A. Grundlagen B. Inventar und Bilanz C. Systematik der Finanzbuchführung D. Umsatzsteuer E. Grundzüge der Abschreibung F. Warenverkehr G. Roh-, Hilfs- und Betriebsstoffe H. Privatentnahmen und -einlagen I. Löhne und Gehälter J. Sachanlagevermögen K. Darlehen und Schuldzinsen L. Steuerliche Besonderheiten bei den laufenden Buchungen M. Einführung in die Jahresabschlusserstellung N. Grundlagen der Bewertung O. Zeitliche Abgrenzung von Aufwendungen und Erträgen P. Bewertungen und Buchungen im Anlagevermögen Q. Steuerliche Besonderheiten im Bereich des Anlagevermögens R. Bewertungen und Buchungen im Umlaufvermögen S. Bewertung und Buchung der Verbindlichkeiten¿ , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 10., bearbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20250519, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Zschenderlein, Oliver, Edition: NED, Auflage: 25010, Auflage/Ausgabe: 10., bearbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 264, Keyword: Systematik der Finanzbuchführung; Umsatzsteuer; Warenverkehr; Privatentnahmen; Privateinlagen; Löhne und Gehälter; Grundlagen der Buchführung; Jahresabschlussvorbereitung; Ausbildung Steuerfachangestellte, Fachschema: Abgabe - Abgabenordnung - AO~Betriebswirtschaft - Betriebswirtschaftslehre~Rechnungswesen~Steuerfachangestellter / Berufsbezogenes Schulbuch~Steuergesetz~Steuerrecht - Steuergesetz~Betriebswirtschaft / Berufsbezogenes Schulbuch~Berufsbildende Schule - Berufsschule, Fachkategorie: Rechnungswesen~Steuer- und Abgabenrecht~Betriebswirtschaftslehre, allgemein~Schule und Lernen: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 264 Blätter, Länge: 230, Breite: 160, Höhe: 14, Gewicht: 376, Produktform: Kartoniert,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum N 1 Freiheitsgrade?
Warum N 1 Freiheitsgrade? In der Physik bezieht sich der Begriff "Freiheitsgrade" auf die Anzahl der unabhängigen Bewegungsmöglichkeiten eines Systems. In einem System mit N Teilchen gibt es insgesamt 3N Freiheitsgrade, da jedes Teilchen drei Raumdimensionen hat. Wenn jedoch ein Teilchen festgehalten wird, verliert das System einen Freiheitsgrad, da dieses Teilchen nicht mehr frei bewegt werden kann. Daher hat ein System mit N Teilchen und einem festgehaltenen Teilchen nur noch 3N-1 Freiheitsgrade. Dieser Verlust eines Freiheitsgrads kann die Dynamik und Eigenschaften des Systems erheblich beeinflussen. **
-
Warum N 1 Standardabweichung?
Warum N 1 Standardabweichung? Die Wahl von 1 Standardabweichung als Maß für die Streuung um den Mittelwert ist eine gängige Praxis in der Statistik, da es eine einfache und leicht verständliche Möglichkeit bietet, die Variation der Daten um den Mittelwert zu quantifizieren. Durch die Verwendung von 1 Standardabweichung als Maß für die Streuung können wir schnell erkennen, wie weit die einzelnen Datenpunkte vom Mittelwert entfernt sind und somit Rückschlüsse auf die Verteilung der Daten ziehen. Darüber hinaus ermöglicht es uns, Ausreißer oder ungewöhnliche Werte zu identifizieren, die möglicherweise einen Einfluss auf unsere Analyse haben könnten. Insgesamt bietet die Verwendung von 1 Standardabweichung als Maß für die Streuung eine praktische und effektive Methode, um die Variation in unseren Daten zu verstehen und zu interpretieren. **
-
Warum konvergiert die Reihe 1/n^2 und nicht die Reihe 1/n?
Die Reihe 1/n^2 konvergiert, weil die Summe der Terme immer kleiner wird, je größer n wird. Die Reihe 1/n divergiert hingegen, weil die Summe der Terme immer größer wird, je größer n wird. Dies liegt daran, dass die Potenz n^2 schneller wächst als n. **
-
Was bedeutet 1 zu n?
"Was bedeutet 1 zu n?" ist eine mathematische Frage, die sich auf das Verhältnis zwischen der Zahl 1 und einer variablen Zahl n bezieht. In diesem Kontext steht n für eine beliebige Zahl, die größer als Null ist. Das Verhältnis 1 zu n kann als Bruch dargestellt werden, bei dem 1 der Zähler und n der Nenner ist. Je größer der Wert von n ist, desto kleiner wird der Bruchwert von 1 zu n. Dieses Verhältnis kann in verschiedenen mathematischen Bereichen wie der Analysis, Algebra oder Wahrscheinlichkeitstheorie Anwendung finden. **

Wie lautet die Konvergenz von sqrt(n^2 + 1)/n?
Die Konvergenz der Funktion sqrt(n^2 + 1)/n ist 1. Dies kann man sehen, indem man den Grenzwert der Funktion für n gegen unendlich berechnet. Da der Zähler und der Nenner beide mit n wachsen, heben sie sich gegenseitig auf und der Grenzwert ist 1. **
Was ist die absolute Konvergenz von 1/n * sqrt(n)?
Die Reihe 1/n * sqrt(n) konvergiert absolut, da der Ausdruck 1/n * sqrt(n) für alle n größer als 1 positiv ist und die Reihe der Kehrwerte der natürlichen Zahlen, also 1/n, bekanntermaßen konvergiert. Daher konvergiert auch das Produkt der beiden Ausdrücke. **
Top-Angebote
Produkte zum Begriff ILIOS-N-1-Besteckgarnitur:
-
Lexware Office Buchhaltung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...199,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Besteckgarnitur Milano, 24 TeileDie Besteckgarnitur Milano entstand nach Jahren kreativer Experimente, Prototypen und technischer Studien zu den unterschiedlichen Stärken der Besteckkörper und gilt heute als Klassiker. Sie wurde mit dem Compasso d'Oro (1989) und dem Diplom der Bio12 in Ljubljana (1988) ausgezeichnet. Ettore Sottsass entwarf das Besteck mit dem Ziel, dass es so glatt wie ein vom Meer abgeschliffener Stein ist. Die 6 Taffellöffel der stilvollen Besteckkollektion bestehen aus glänzendem und poliertem Edelstahl. Die Garnitur umfasst 6 Tafelgabeln, 6 Tafelmesser, 6 Tafellöffel und 6 Kaffeelöffel.324,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Können Sie zeigen, dass diese Abbildung eine Bijektion ist: n x n -> n^m * 2^n+1 - 1?
Um zu zeigen, dass die Abbildung eine Bijektion ist, müssen wir zeigen, dass sie sowohl injektiv als auch surjektiv ist. Um die Injektivität zu zeigen, nehmen wir an, dass zwei verschiedene Elemente im Definitionsbereich der Abbildung auf dasselbe Element im Zielbereich abgebildet werden. Das würde bedeuten, dass zwei verschiedene n x n Matrizen auf dasselbe Element in n^m * 2^n+1 - 1 abgebildet werden, was jedoch nicht möglich ist. Daher ist die Abbildung injektiv. Um die Surjektivität zu zeigen, nehmen wir ein beliebiges Element im Zielbereich der Abbildung und zeigen, dass es ein entsprechendes Element im Definitionsbereich gibt, das darauf abgebildet wird. Da n^m * 2^n+1 - 1 eine größere **
-
Ist 1 kg gleich 1 N?
Nein, 1 kg ist nicht gleich 1 N. Das Kilogramm (kg) ist eine Einheit für die Masse, während das Newton (N) eine Einheit für die Kraft ist. Die Gewichtskraft eines Objekts kann jedoch in Newton gemessen werden und ist ungefähr gleich der Masse des Objekts multipliziert mit der Erdbeschleunigung (ca. 9,8 m/s²). **
-
Warum N 1 Freiheitsgrade?
Warum N 1 Freiheitsgrade? In der Physik bezieht sich der Begriff "Freiheitsgrade" auf die Anzahl der unabhängigen Bewegungsmöglichkeiten eines Systems. In einem System mit N Teilchen gibt es insgesamt 3N Freiheitsgrade, da jedes Teilchen drei Raumdimensionen hat. Wenn jedoch ein Teilchen festgehalten wird, verliert das System einen Freiheitsgrad, da dieses Teilchen nicht mehr frei bewegt werden kann. Daher hat ein System mit N Teilchen und einem festgehaltenen Teilchen nur noch 3N-1 Freiheitsgrade. Dieser Verlust eines Freiheitsgrads kann die Dynamik und Eigenschaften des Systems erheblich beeinflussen. **
-
Warum N 1 Standardabweichung?
Warum N 1 Standardabweichung? Die Wahl von 1 Standardabweichung als Maß für die Streuung um den Mittelwert ist eine gängige Praxis in der Statistik, da es eine einfache und leicht verständliche Möglichkeit bietet, die Variation der Daten um den Mittelwert zu quantifizieren. Durch die Verwendung von 1 Standardabweichung als Maß für die Streuung können wir schnell erkennen, wie weit die einzelnen Datenpunkte vom Mittelwert entfernt sind und somit Rückschlüsse auf die Verteilung der Daten ziehen. Darüber hinaus ermöglicht es uns, Ausreißer oder ungewöhnliche Werte zu identifizieren, die möglicherweise einen Einfluss auf unsere Analyse haben könnten. Insgesamt bietet die Verwendung von 1 Standardabweichung als Maß für die Streuung eine praktische und effektive Methode, um die Variation in unseren Daten zu verstehen und zu interpretieren. **
Ähnliche Suchbegriffe für ILIOS-N-1-Besteckgarnitur
-
Zschenderlein, Oliver: Lösungen zum Rechnungswesen für SteuerfachangestellteLösungen zum Rechnungswesen für Steuerfachangestellte , Detaillierte Lösungen zu den Übungsaufgaben aus Infoband und Übungsbuch! In diesem Lösungsbuch sind sämtliche Lösungen zu den Aufgaben des Infobands "Rechnungswesen für Steuerfachangestellte" (ISBN 978-3-470-64390-8) und des Übungsbuchs "Übungsaufgaben zum Rechnungswesen für Steuerfachangestellte" (ISBN 978-3-470-10075-3) enthalten. Zur besseren Orientierung sind diese in zwei Teilen in dem Buch abgebildet: Teil 1 beinhaltet die Lösungen zu den Aufgaben aus dem Infoband, Teil 2 die Lösungen zu den Aufgaben aus dem Übungsbuch. Die Online-Version des Titels kann in meinkiehl freigeschaltet werden. Rechtsstand: Frühjahr 2025 [Autor] OStR Dipl.-Hdl. Oliver Zschenderlein Mitglied des Prüfungsausschusses ¿[Zielgruppe] Steuerfachangestellte in der Ausbildung Ausgelernte Steuerfachangestellte und sonstige im Rechnungswesen und Steuerfach Tätige Bilanzbuchhalter während der Fortbildung Einsteiger im Rechnungswesen Inhaltsverzeichnis: Teil 1: Lösungen zu den Aufgaben des Infobands Lernfeld 2: Buchführungsarbeiten durchführen Exkurs 1: Grundzüge der Abschreibung Exkurs 2: Roh-, Hilfs- und Betriebsstoffe Lernfeld 5: Arbeitsentgelte berechnen und buchen Lernfeld 7: Beschaffung und Verkauf von Anlagevermögen erfassen Exkurs 3: Steuerliche Besonderheiten bei den laufenden Buchungen Lernfeld 10: Jahresabschlüsse erstellen und auswerten Prüfungsfälle Teil 2: Lösungen zu den Aufgaben des Übungsbuchs A. Grundlagen B. Inventar und Bilanz C. Systematik der Finanzbuchführung D. Umsatzsteuer E. Grundzüge der Abschreibung F. Warenverkehr G. Roh-, Hilfs- und Betriebsstoffe H. Privatentnahmen und -einlagen I. Löhne und Gehälter J. Sachanlagevermögen K. Darlehen und Schuldzinsen L. Steuerliche Besonderheiten bei den laufenden Buchungen M. Einführung in die Jahresabschlusserstellung N. Grundlagen der Bewertung O. Zeitliche Abgrenzung von Aufwendungen und Erträgen P. Bewertungen und Buchungen im Anlagevermögen Q. Steuerliche Besonderheiten im Bereich des Anlagevermögens R. Bewertungen und Buchungen im Umlaufvermögen S. Bewertung und Buchung der Verbindlichkeiten¿ , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 10., bearbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20250519, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Zschenderlein, Oliver, Edition: NED, Auflage: 25010, Auflage/Ausgabe: 10., bearbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 264, Keyword: Systematik der Finanzbuchführung; Umsatzsteuer; Warenverkehr; Privatentnahmen; Privateinlagen; Löhne und Gehälter; Grundlagen der Buchführung; Jahresabschlussvorbereitung; Ausbildung Steuerfachangestellte, Fachschema: Abgabe - Abgabenordnung - AO~Betriebswirtschaft - Betriebswirtschaftslehre~Rechnungswesen~Steuerfachangestellter / Berufsbezogenes Schulbuch~Steuergesetz~Steuerrecht - Steuergesetz~Betriebswirtschaft / Berufsbezogenes Schulbuch~Berufsbildende Schule - Berufsschule, Fachkategorie: Rechnungswesen~Steuer- und Abgabenrecht~Betriebswirtschaftslehre, allgemein~Schule und Lernen: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 264 Blätter, Länge: 230, Breite: 160, Höhe: 14, Gewicht: 376, Produktform: Kartoniert,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum konvergiert die Reihe 1/n^2 und nicht die Reihe 1/n?
Die Reihe 1/n^2 konvergiert, weil die Summe der Terme immer kleiner wird, je größer n wird. Die Reihe 1/n divergiert hingegen, weil die Summe der Terme immer größer wird, je größer n wird. Dies liegt daran, dass die Potenz n^2 schneller wächst als n. **
-
Was bedeutet 1 zu n?
"Was bedeutet 1 zu n?" ist eine mathematische Frage, die sich auf das Verhältnis zwischen der Zahl 1 und einer variablen Zahl n bezieht. In diesem Kontext steht n für eine beliebige Zahl, die größer als Null ist. Das Verhältnis 1 zu n kann als Bruch dargestellt werden, bei dem 1 der Zähler und n der Nenner ist. Je größer der Wert von n ist, desto kleiner wird der Bruchwert von 1 zu n. Dieses Verhältnis kann in verschiedenen mathematischen Bereichen wie der Analysis, Algebra oder Wahrscheinlichkeitstheorie Anwendung finden. **
-
Wie lautet die Konvergenz von sqrt(n^2 + 1)/n?
Die Konvergenz der Funktion sqrt(n^2 + 1)/n ist 1. Dies kann man sehen, indem man den Grenzwert der Funktion für n gegen unendlich berechnet. Da der Zähler und der Nenner beide mit n wachsen, heben sie sich gegenseitig auf und der Grenzwert ist 1. **
-
Was ist die absolute Konvergenz von 1/n * sqrt(n)?
Die Reihe 1/n * sqrt(n) konvergiert absolut, da der Ausdruck 1/n * sqrt(n) für alle n größer als 1 positiv ist und die Reihe der Kehrwerte der natürlichen Zahlen, also 1/n, bekanntermaßen konvergiert. Daher konvergiert auch das Produkt der beiden Ausdrücke. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.